« Mémoire », en comptabilité, finance et audit, ne désigne pas un seul exercice. Un étudiant en master finance rédige un mémoire de recherche académique ; le même étudiant, s’il poursuit en DSCG, doit produire un mémoire professionnel totalement différent pour l’UE7 ; et s’il vise l’expertise comptable, un troisième document — le mémoire du DEC — l’attend, avec ses propres règles d’agrément. Confondre ces trois formats, ou choisir la méthode de l’un pour rédiger l’autre, coûte cher en temps perdu. Ce guide distingue les types de mémoire du parcours comptabilité-finance-audit et aide à identifier lequel vous concerne.
Pourquoi la confusion est fréquente dans ce parcours
La filière expertise comptable française (DCG, DSCG, puis stage et DEC) se poursuit souvent en parallèle ou en alternance avec un master universitaire en finance, comptabilité ou audit. Un même étudiant peut ainsi devoir produire, à des moments différents de son parcours, un mémoire de master relevant de l’université et un mémoire professionnel relevant de l’ordre des experts-comptables — deux documents jugés par des jurys différents, selon des grilles différentes, avec des objectifs différents. Le vocabulaire commun (« mémoire ») masque cette diversité, d’où l’intérêt de la clarifier avant de commencer à rédiger.
Le mémoire de master en finance, comptabilité ou audit
C’est le mémoire académique classique, exigé par la plupart des masters universitaires (master CCA — comptabilité, contrôle, audit —, master finance, master gestion). Il répond à une problématique de recherche, mobilise une revue de littérature académique et une méthodologie (le plus souvent quantitative : données financières, bases boursières, études d’événements) et se conclut par une discussion des résultats au regard de la littérature. Notre guide méthodologique du mémoire en finance, comptabilité et audit détaille les sujets porteurs, les bases de données mobilisables et la méthode quantitative attendue par ce type de jury.
Ce mémoire est jugé par un jury universitaire (directeur de mémoire et un ou deux rapporteurs), sur des critères académiques classiques : originalité de la problématique, rigueur méthodologique, qualité de l’analyse des résultats. Il n’a pas de valeur professionnelle réglementée en dehors du diplôme universitaire qu’il valide.
Le mémoire professionnel du DSCG (UE7)
Le DSCG (diplôme supérieur de comptabilité et de gestion) comporte une épreuve spécifique, l’UE7, qui prend la forme d’un mémoire professionnel — un document radicalement différent du mémoire de master académique. Il repose sur une expérience professionnelle réelle (stage, alternance, activité salariée) d’au moins huit semaines dans un poste à caractère comptable, financier ou juridique, et présente une analyse critique et réflexive de cette expérience, structurée autour d’une problématique professionnelle plutôt qu’académique.
Le mémoire DSCG ne teste pas une hypothèse de recherche : il démontre une capacité d’analyse professionnelle et de recul critique sur une mission réellement effectuée, avec une identité et une confidentialité de l’entreprise à respecter selon les règles fixées par le jury.
Notre guide complet sur la rédaction du mémoire DSCG détaille la fiche d’agrément du sujet, le plan attendu et les règles encadrant l’usage de l’IA pour ce type de mémoire — des règles sensiblement plus strictes que pour un mémoire de master, parce que l’épreuve valide une compétence professionnelle personnelle.
Le mémoire du DEC (diplôme d’expertise comptable)
Le mémoire du DEC constitue l’épreuve n° 3 du diplôme d’expertise comptable, la plus exigeante des trois formes évoquées ici. Il porte sur un sujet technique en lien avec l’exercice professionnel du candidat, doit être agréé au préalable par le jury national, et sa soutenance conditionne directement l’inscription au tableau de l’ordre des experts-comptables.
Le coefficient de cette épreuve (4) et sa note éliminatoire (10/20) en font un point de passage à ne pas sous-estimer dans le calendrier global du parcours. Notre article sur le mémoire du DEC — agrément, rédaction et soutenance détaille la procédure d’agrément du sujet et les changements de calendrier introduits par un arrêté récent, à vérifier impérativement auprès de votre centre de formation avant de fixer votre propre échéancier.
Tableau comparatif des trois types de mémoire
| Type | Nature | Jury | Ce qui est évalué |
|---|---|---|---|
| Mémoire de master (CCA, finance) | Recherche académique | Jury universitaire | Problématique, méthode, analyse des résultats |
| Mémoire DSCG (UE7) | Professionnel réflexif | Jury de l’épreuve DSCG | Analyse critique d’une expérience professionnelle vécue |
| Mémoire DEC | Technique professionnel agréé | Jury national de l’expertise comptable | Maîtrise technique et sujet agréé au préalable |
Où se situe chaque mémoire dans le parcours comptable
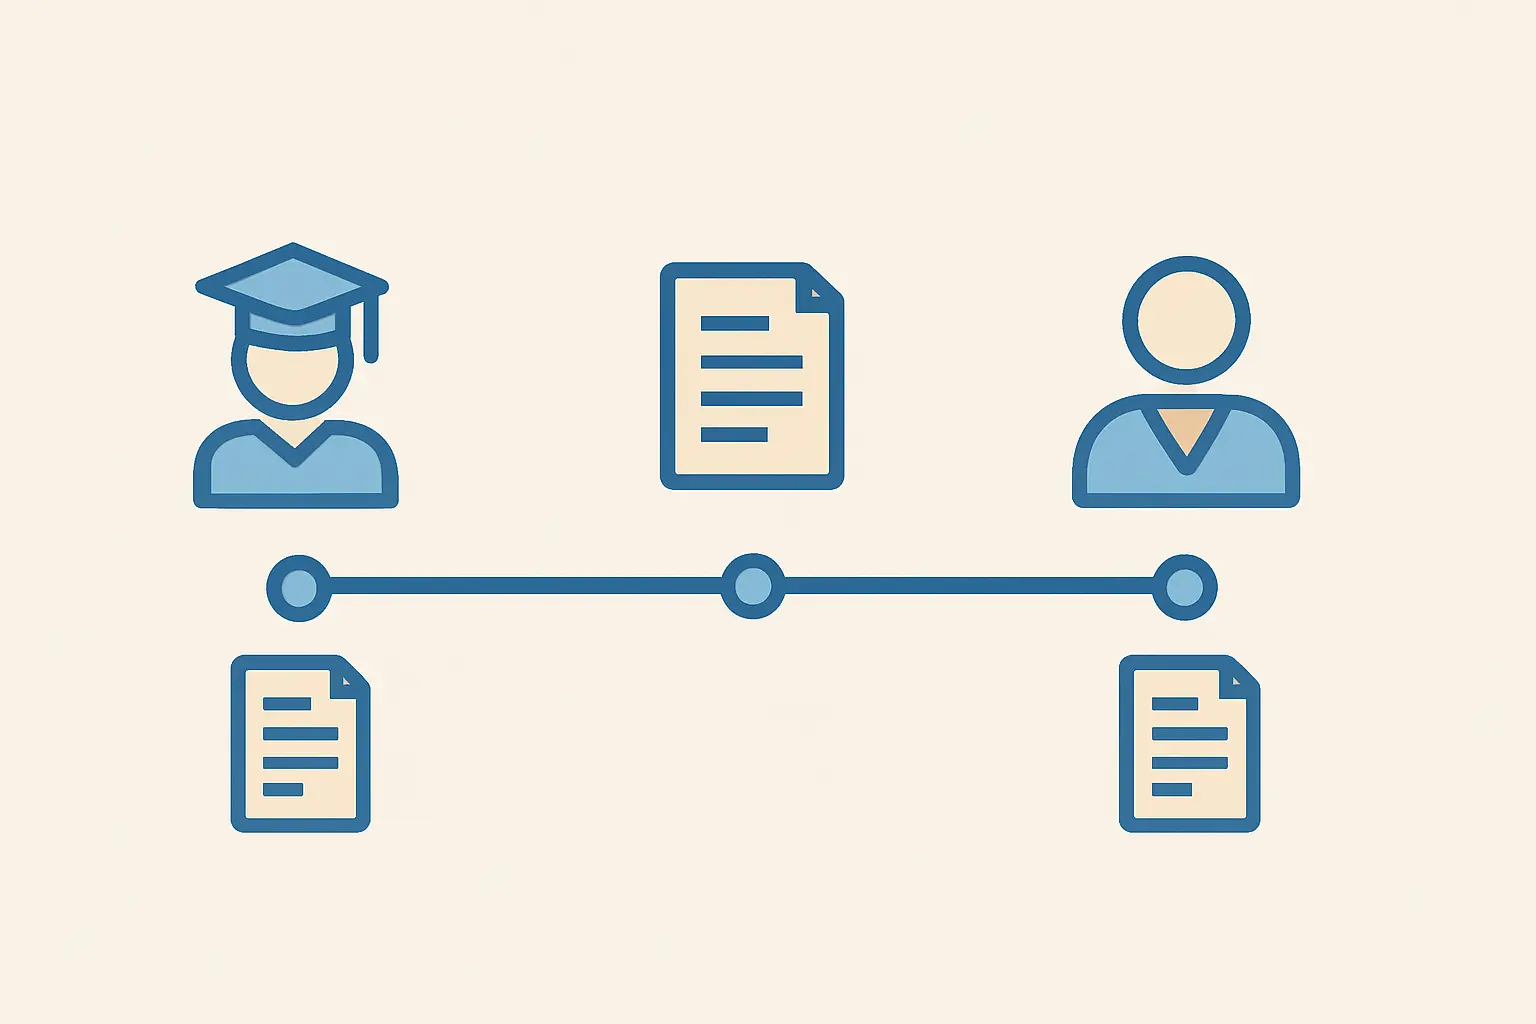
Le parcours vers l’expertise comptable en France s’étend généralement sur sept à huit ans après le baccalauréat, et les trois types de mémoire n’interviennent pas au même moment :
- Le mémoire de master intervient en fin de master 2 (CCA, finance, ou équivalent), souvent en parallèle du DSCG pour les étudiants qui cumulent les deux parcours en alternance.
- Le mémoire DSCG intervient à la fin du cursus DSCG, après validation des sept autres unités d’enseignement, une fois l’expérience professionnelle de huit semaines minimum réalisée.
- Le mémoire DEC intervient en toute fin de parcours, après le stage d’expertise comptable de trois ans, et conditionne directement l’entrée dans la profession réglementée.
Un étudiant qui prépare son master et son DSCG la même année doit donc anticiper deux calendriers de dépôt distincts, avec des dates d’agrément de sujet, de dépôt et de soutenance qui ne coïncident pas nécessairement — vérifiez les deux calendriers dès la rentrée plutôt qu’au moment de la rédaction, pour éviter un chevauchement de dernière minute entre les deux échéances.
Ce que n’est pas un mémoire : le rapport de stage ou d’alternance
Un quatrième document circule parfois dans ce parcours, à ne pas confondre avec les trois précédents : le simple rapport de stage ou d’alternance, exigé par certaines écoles en cours de cursus (souvent en licence ou en première année de master) et qui n’a pas le statut d’un mémoire. Il se limite généralement à une description du poste occupé, des missions réalisées et des compétences acquises, sans problématique de recherche ni analyse critique approfondie du niveau attendu pour un mémoire de master, un mémoire DSCG ou un mémoire DEC. Vérifiez systématiquement l’intitulé exact de l’épreuve dans votre référentiel d’établissement : « rapport de stage » et « mémoire » ne s’évaluent pas selon les mêmes critères, même quand le document repose sur la même expérience professionnelle.
Confidentialité : une exigence différente selon le type de mémoire
La question de la confidentialité des données d’entreprise se pose différemment selon le format. Un mémoire de master académique anonymise généralement l’entreprise étudiée sans difficulté particulière, les données financières utilisées provenant souvent de sources publiques (comptes déposés, bases boursières). Un mémoire DSCG ou DEC, en revanche, s’appuie directement sur des missions et des données internes de l’entreprise ou du cabinet d’accueil, ce qui impose de clarifier en amont, avec l’employeur, ce qui peut être présenté au jury et ce qui doit rester confidentiel — certains jurys DSCG et DEC acceptent un accord de confidentialité limitant la diffusion du mémoire au-delà du jury, à demander explicitement lors du dépôt du sujet plutôt qu’après rédaction.
Peut-on rédiger un mémoire de master et un mémoire professionnel la même année ?
C’est une situation fréquente pour un étudiant en alternance qui prépare simultanément un master CCA et le DSCG. Les deux mémoires peuvent, dans certains cas, s’appuyer sur un terrain professionnel voisin — la même entreprise d’alternance, par exemple — sans pour autant être le même document : le mémoire de master exige une problématique de recherche et une revue de littérature académique que le mémoire DSCG ne comporte pas, tandis que le mémoire DSCG exige une réflexivité professionnelle personnelle absente du mémoire de master. Réutiliser telle quelle une partie rédigée pour l’un dans l’autre expose à un refus, les deux jurys attendant des registres d’écriture différents. Mieux vaut partir du même terrain d’observation, mais construire deux argumentations distinctes dès le plan.
Choisir un sujet selon le type de mémoire visé
Le sujet ne se choisit pas de la même façon selon le format :
- Mémoire de master : partez d’une question encore peu tranchée dans la littérature académique récente (impact d’une norme comptable, comportement de marché, gouvernance), testable avec des données accessibles (bases boursières, comptes publiés, enquêtes).
- Mémoire DSCG : partez d’une mission réellement effectuée pendant votre stage ou alternance, suffisamment complexe pour justifier une analyse critique, mais dont vous maîtrisez tous les aspects techniques et le contexte.
- Mémoire DEC : partez d’une problématique technique rencontrée dans votre pratique professionnelle de collaborateur ou stagiaire expert-comptable, en vérifiant sa recevabilité auprès de votre centre régional avant de déposer la fiche d’agrément — un sujet refusé au stade de l’agrément fait perdre plusieurs mois.
Un même terrain, trois formulations de sujet différentes
Pour illustrer concrètement la différence, voici comment un même contexte professionnel — un stage dans un cabinet d’audit accompagnant la mise en conformité d’une PME à une nouvelle norme comptable — se traduirait selon le type de mémoire visé :
| Type de mémoire | Formulation possible du sujet |
|---|---|
| Mémoire de master | L’impact de l’adoption d’une nouvelle norme comptable sur la qualité de l’information financière des PME : une étude sur un échantillon de comptes publiés |
| Mémoire DSCG | L’accompagnement d’une PME cliente dans sa mise en conformité à une nouvelle norme comptable : retour d’expérience et posture du collaborateur d’audit |
| Mémoire DEC | Les difficultés techniques d’application d’une nouvelle norme comptable dans les PME : méthodologie d’accompagnement du cabinet d’expertise comptable |
Le terrain est identique dans les trois cas ; ce qui change est la nature de la question posée — vérifiable, académique et testée statistiquement dans le premier cas, réflexive et centrée sur la posture professionnelle dans le deuxième, technique et orientée vers la méthode d’accompagnement dans le troisième. Repérer cette différence dès la formulation du sujet évite de devoir tout reprendre après un premier refus d’agrément.
Questions fréquentes
Le mémoire de master et le mémoire DSCG peuvent-ils porter sur le même sujet ?
Ils peuvent s’appuyer sur le même terrain professionnel, mais pas sur le même sujet au sens strict : le mémoire de master exige une problématique de recherche testée par une méthode, tandis que le mémoire DSCG exige une analyse réflexive d’une expérience professionnelle vécue. Construisez deux plans et deux argumentations distincts.
Le mémoire du DEC remplace-t-il le mémoire du DSCG ?
Non, ce sont deux diplômes et deux épreuves distinctes du parcours d’expertise comptable, obtenus à des étapes différentes : le DSCG est un diplôme intermédiaire, le DEC est le diplôme terminal qui conditionne l’inscription au tableau de l’ordre. Chacun a son propre mémoire, avec ses propres règles.
Quel type de mémoire a la méthodologie la plus proche de la recherche universitaire classique ?
Le mémoire de master en finance, comptabilité ou audit, qui mobilise une revue de littérature académique et une méthode de recherche testée sur des données. Les mémoires DSCG et DEC sont des exercices professionnels réflexifs ou techniques, jugés sur d’autres critères que la contribution à la littérature scientifique.
Un rapport de stage compte-t-il comme un mémoire dans ce parcours ?
Non, sauf mention explicite contraire de votre référentiel d’établissement. Un rapport de stage se limite en général à décrire les missions réalisées, sans problématique de recherche ni analyse critique du niveau attendu pour un mémoire de master, un mémoire DSCG ou un mémoire DEC. Vérifiez l’intitulé exact de l’épreuve auprès de votre établissement.
Identifiez le bon format avec Tesify
Tesify structure votre mémoire selon le type qui vous concerne — recherche académique, mémoire professionnel DSCG ou mémoire technique du DEC — avec le plan et les exigences propres à chaque format.